Возврат товаров от клиента
Клиент привез товар обратно — значит, изменилось не только количество в накладной, но и остаток на складе. Этим возврат отличается от корректировки реализации: корректировка фиксирует разницу в документах и не трогает склад, а возврат приходует товар обратно и одновременно уменьшает выручку. Документ называется «Возврат товаров от клиента», реквизита «Статус» у него нет, в отличие от реализации: возврат либо проведен, либо нет. Зато статусы есть у отдельного документа «Заявка на возврат товаров от клиента», который играет роль распоряжения: сначала договорились, потом приняли. В уроке компания «Технолайн» принимает четыре разных возврата от клиента «Офис-Сервис»: частичный по накладной, без документа-основания, поврежденный товар с уценкой и возврат по заявке. Разбор сделан на 1С:Управление торговлей 11.5.27.47, платформа 8.5.1.1343, 2 сентября 2026 года.
Два флажка, которые нужно включить заранее
Сам документ доступен всегда, а вот заявки на возврат включаются флажком. «НСИ и администрирование» → «Продажи», группа «Заказы клиентов», флажок «Заявки на возврат».
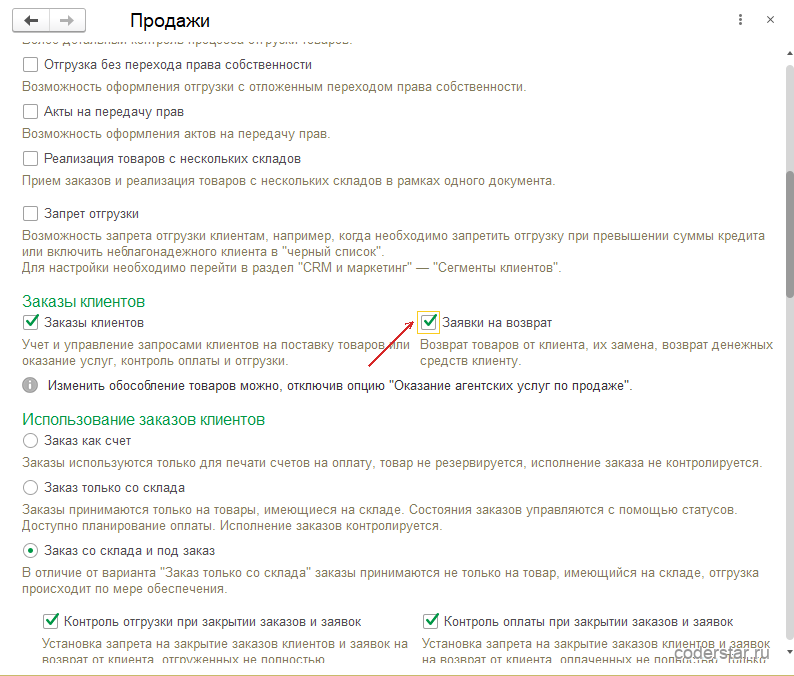
Рядом лежит флажок согласования заявок: если он включен, у заявки появляется стадия «На согласовании» и отчет по результатам согласования. В базе курса согласование выключено, поэтому заявка сразу встает в статус «К возврату».
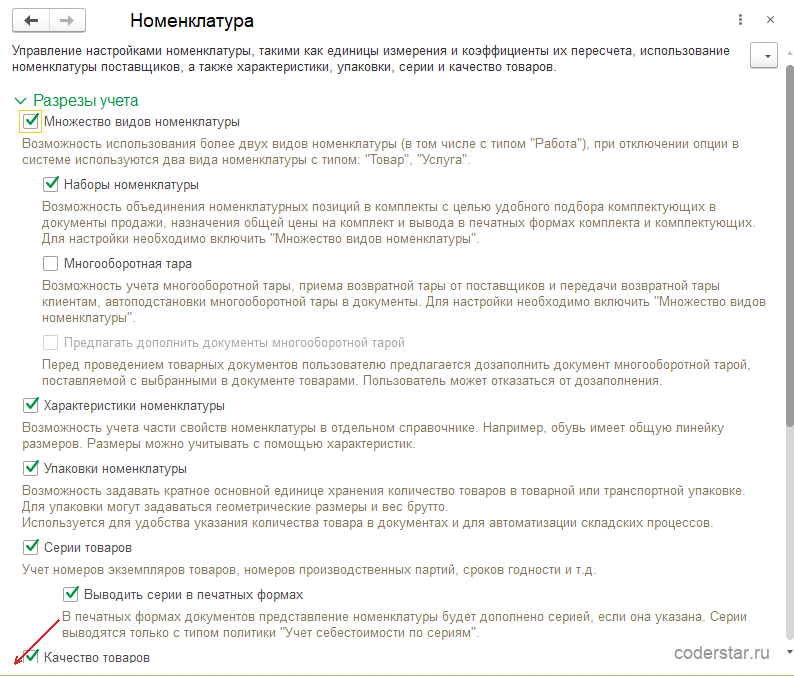
Второй флажок нужен для третьего сценария — возврата поврежденного товара. Он лежит в другом разделе: «НСИ и администрирование» → «Номенклатура», группа «Разрезы учета», флажок «Качество товаров».
Где лежат возвраты
Список открывается из раздела «Продажи» → «Возвраты и корректировки» → «Возвраты товаров от клиентов». Это один плоский список.
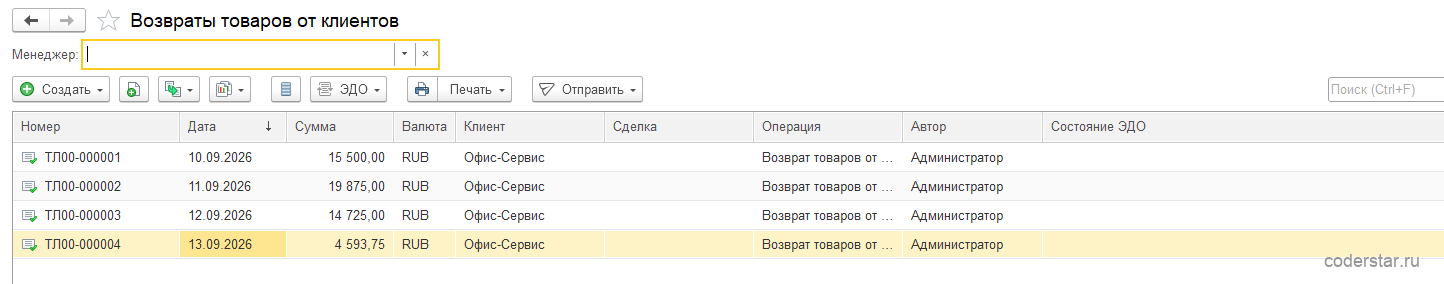
Прежняя редакция этого курса обещает в этой форме две вкладки — «список» и «по распоряжениям». В 11.5.27 такого переключателя нет: заявки на возврат вынесены в отдельный список, а связь между заявкой и возвратом видна в самих документах.
Возврат на основании реализации
Обычный случай: клиент возвращает часть того, что купил. Открываем реализацию «ТЛ00-000014 от 08.09.2026» на два монитора Vertex View 24 по 15 500 руб. и вводим на ее основании возврат. Из накладной подтягиваются клиент, организация, склад, соглашение и обе строки товаров — лишнюю строку удаляем руками, потому что вернули один монитор.
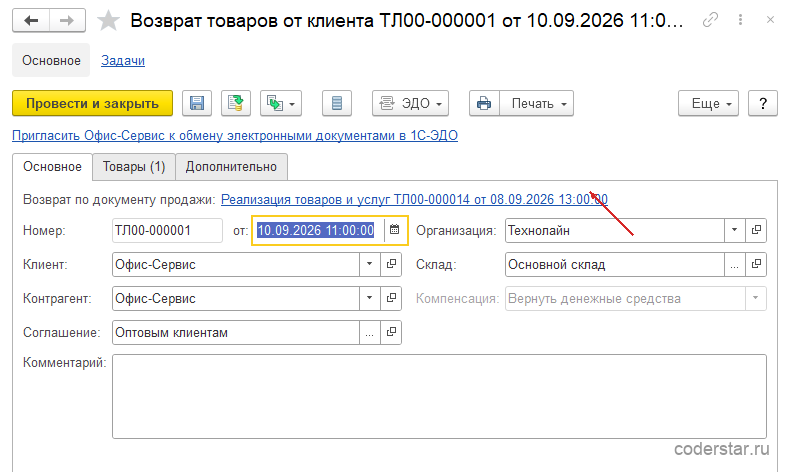
Ввод на основании делает больше, чем ссылка в шапке: он подставляет в строки склад и вид запасов исходной отгрузки, а от них зависит, попадет ли товар на склад сразу (об этом ниже) и по какой себестоимости он вернется в учет.
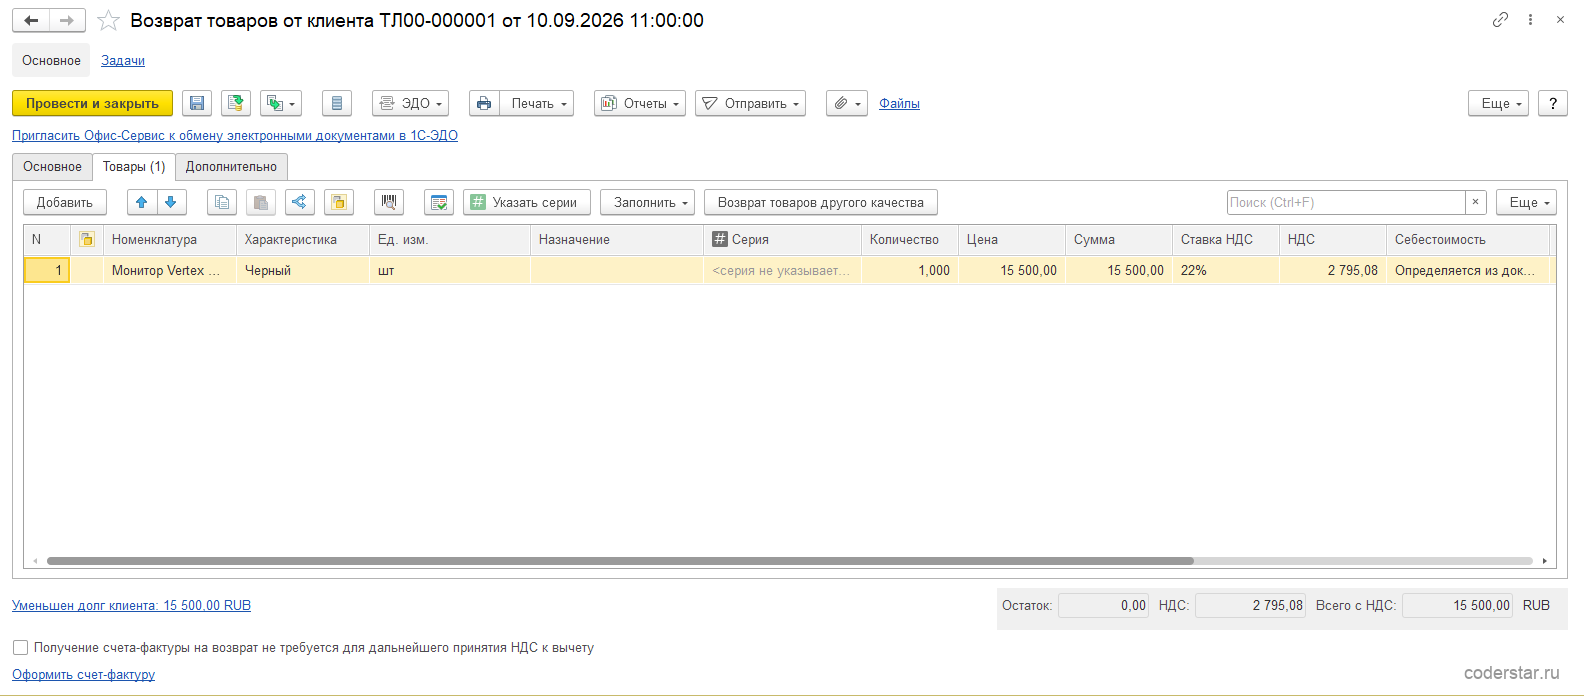
Сумма документа получилась 15 500,00, в том числе НДС 2 795,08. Цена в возврате берется из реализации: если продали со скидкой, вернуть по прайсу нельзя — иначе клиент получит больше, чем заплатил.
Способ компенсации: три варианта
Второй важный реквизит шапки — «Способ компенсации». Он не влияет на склад, но определяет, что происходит с деньгами.
- Вернуть денежные средства — сумма возврата закрывает долг клиента по той реализации, из которой введен документ, а остаток отдается деньгами.
- Оставить в качестве аванса — деньги остаются у поставщика и числятся авансом клиента под будущие отгрузки.
- Заменить товары — клиенту отгружают другой товар взамен возвращенного.
Стоит «Способ компенсации» на закладке «Основное», а на «Дополнительно» собрано остальное: менеджер, сделка, подразделение, группа финансового учета расчетов, входящий документ и налогообложение.
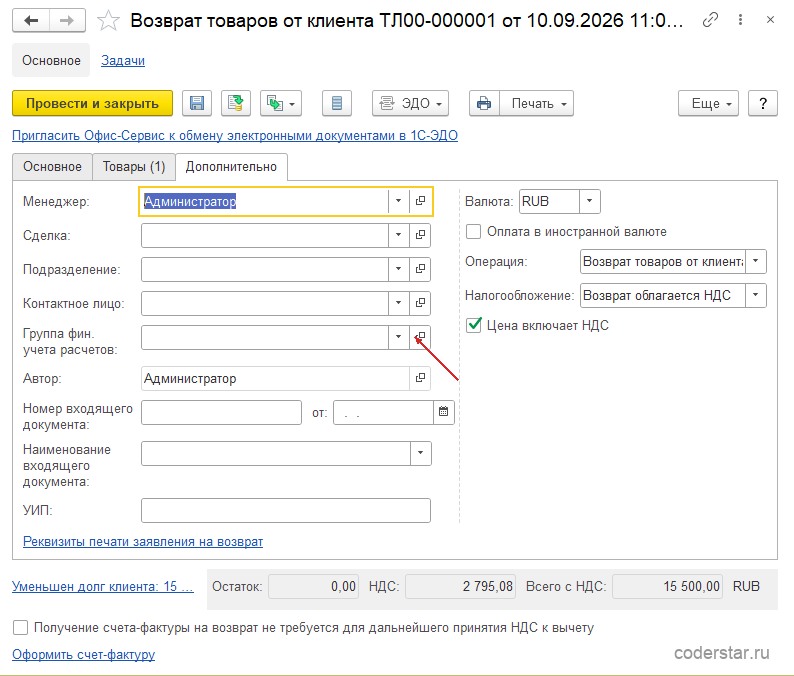
В нашем первом возврате выбран первый вариант, и в регистре расчетов с клиентами документ дал расход 15 500,00 по объекту расчетов «Реализация ТЛ00-000014».
Возврат без документа-основания
Второй сценарий: клиент принес монитор Vertex View 27, купленный в конце августа, и вводить возврат на основании накладной никто не стал. Создаем документ прямо из списка возвратов, клиента и склад выбираем руками, товар подбираем из справочника.
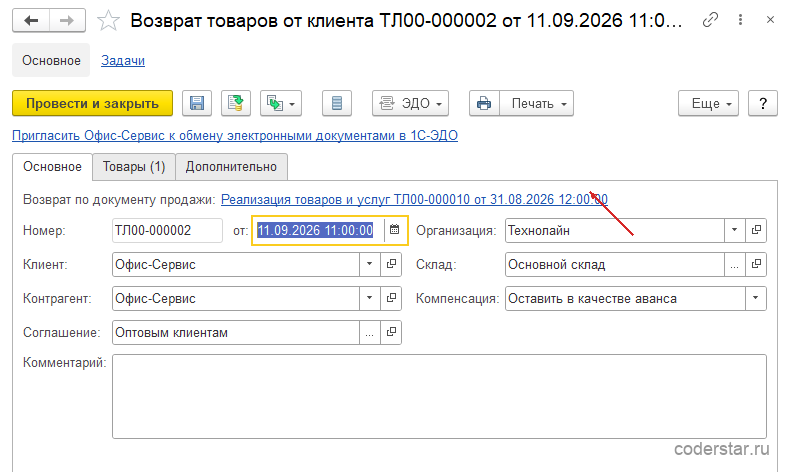
Такой документ не запишется, пока не заполнены валюта, налогообложение НДС и количество упаковок в строках: при вводе на основании эти поля приезжают из накладной, а здесь их не подставляет никто.
Ссылку на реализацию в шапке при этом указать можно — она задает, из какого документа брать себестоимость. Но заполненное поле «Возврат по документу продажи» и ввод на основании — не одно и то же: при вводе на основании заполняются еще и склад с видом запасов отгрузки в каждой строке, а от них зависит судьба остатка.
Четыре способа определения себестоимости
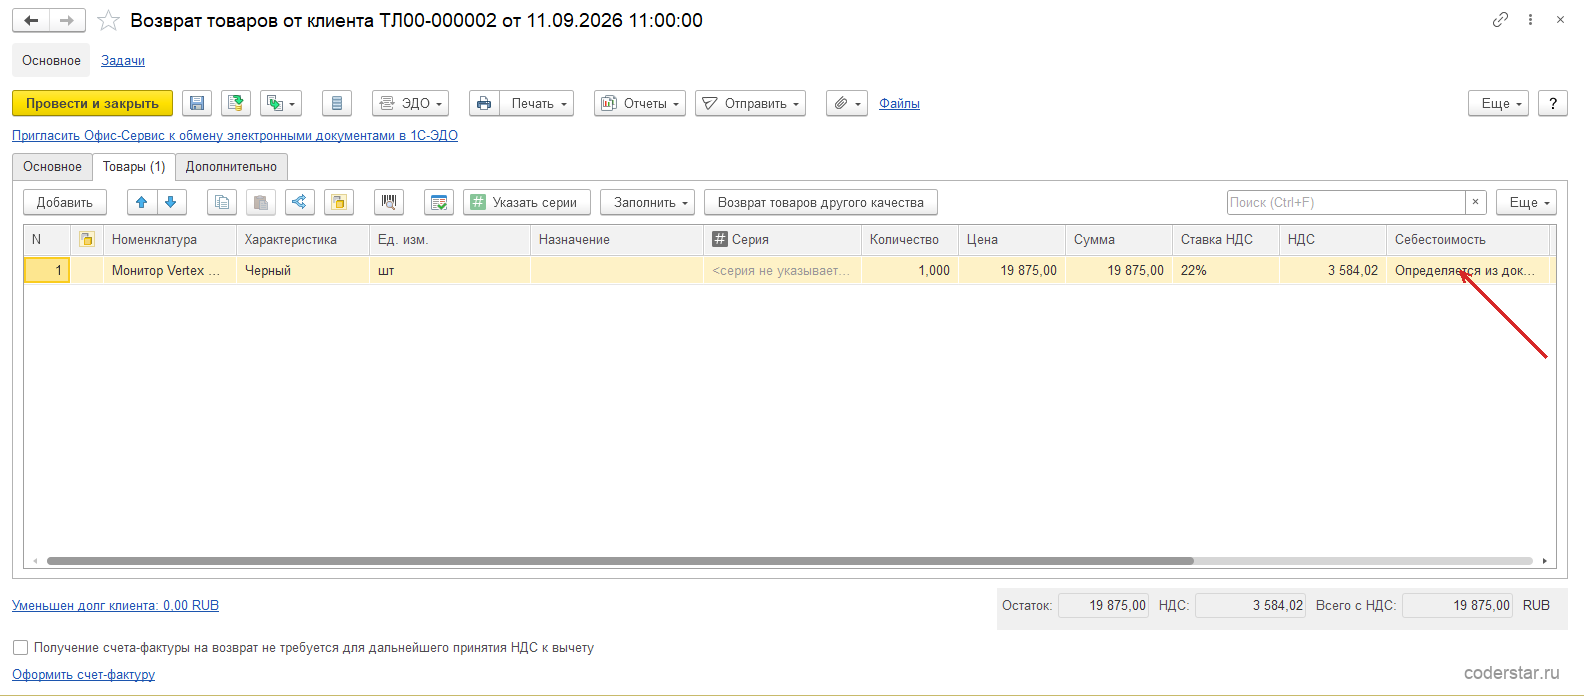
Возврат приходует товар на склад, и учету нужна его стоимость. Способ задается по каждой строке отдельно — щелчком по колонке-ссылке в таблице товаров. В перечислении СпособыОпределенияСебестоимостиВозврата четыре значения:
- Из текущего документа — себестоимостью считается сумма самого возврата за вычетом НДС. Подходит, когда история продажи неизвестна.
- Из документа продажи — стоимость берется из конкретной реализации, ссылку на которую указывают в строке. Это единственный способ вернуть товар ровно по той стоимости, по которой он ушел.
- Из документа передачи — для товаров, переданных на комиссию или на ответственное хранение.
- Вручную — стоимость вводят числом.
Прежняя редакция курса называет три варианта — четвертого, «Из документа передачи», в них нет. В форме выбора видны только те варианты, которые применимы к строке.
Во втором возврате выбран способ «Из документа продажи» со ссылкой на реализацию ТЛ00-000010 от 31.08.2026 — ту самую, по которой монитор когда-то уехал к клиенту.
Почему ручной возврат не встал на склад
А теперь то, что видно только по движениям. После проведения второго возврата остаток монитора Vertex View 27 на «Основном складе» не изменился: как было две штуки, так и осталось. Записей в регистре «Товары на складах» документ не сделал вовсе — только в регистре «Товары к поступлению».
Причина в логике самого документа. Прямое сторно отгрузки, то есть возврат товара на склад одной записью, документ делает только для строк, где выполнены два условия: склад и вид запасов отгрузки совпадают со складом и видом запасов возврата, а товар другого качества не указан. Склад и вид запасов отгрузки приходят из документа продажи при вводе на основании. У документа, набранного руками, они не совпали с текущими, и строка ушла в ветку «возврат на другой склад»: товар принимается как обычное поступление, через регистр-заказ «Товары к поступлению», то есть под приходный ордер.
Вывод: возврат, введенный на основании продажи, встает на склад сразу; в возврате, набранном с нуля, придется либо руками проставить в строках склад и вид запасов отгрузки, либо принимать товар приходным ордером.
Возврат товара другого качества
Третий сценарий — клиент вернул монитор с царапиной на корпусе. Продавать его как новый нельзя, а принять на склад надо: возврат приходует не исходную позицию, а отдельную карточку уцененного товара.
Связь между исходной карточкой и уцененной хранится в регистре сведений «Товары другого качества»: номенклатура, номенклатура-брак и градация качества.
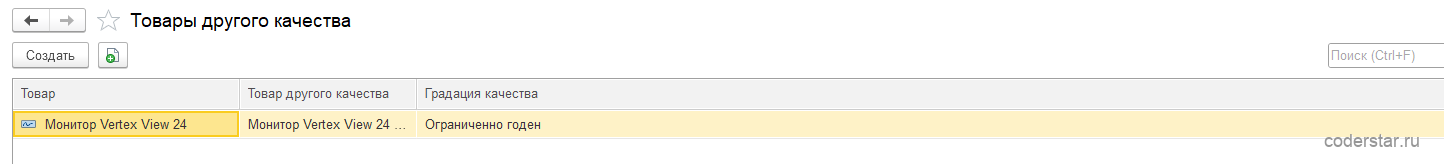
Прежняя редакция курса обещает кнопку в самом документе, по которой связь создается на месте. Такой кнопки нет: запись регистра заводят заранее, а в документе остается только выбор из уже описанных вариантов.
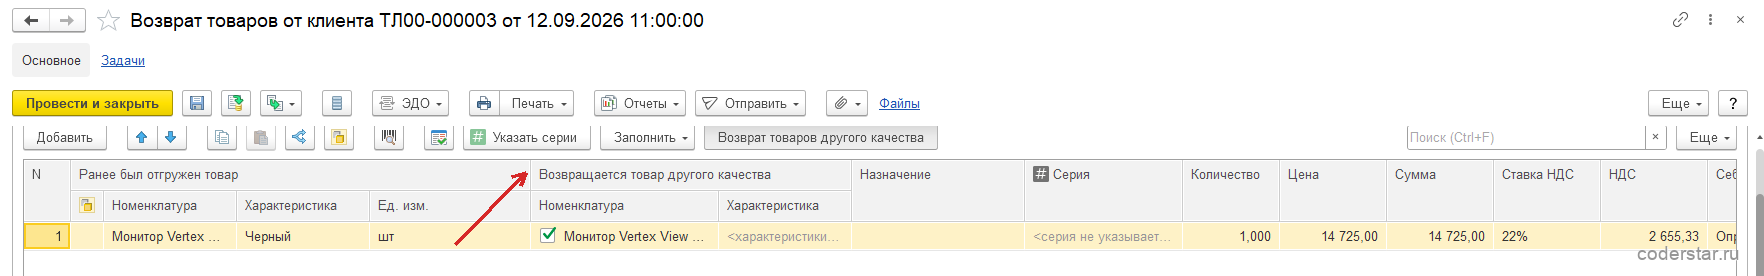
После проведения на «Основной склад» пришла одна штука «Монитора Vertex View 24 (уценка)», а исходной позиции прибавления не было. Выручка при этом сторнируется по исходному монитору: в регистре «Выручка и себестоимость продаж» документ дал минус одну штуку Vertex View 24 на 14 725,00 — по цене той реализации, из которой введен возврат. Это логично: продавали именно его.
Заявка на возврат как распоряжение
Четвертый сценарий начинается не с товара, а с договоренности. Клиент сообщил, что вернет мышь Gerion MX Master, но привезет ее позже. Оформляем заявку на возврат.
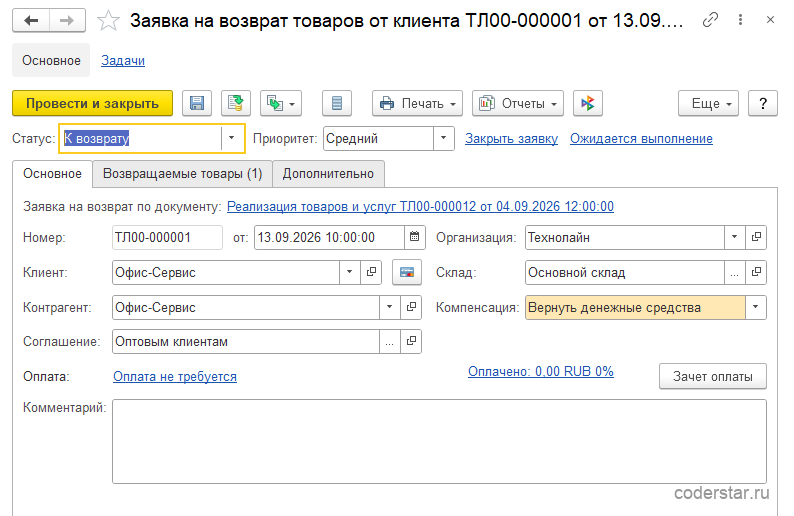
Товары клиента лежат на закладке «Возвращаемые товары». Там же задается дата поступления — без нее заявка не проведется.
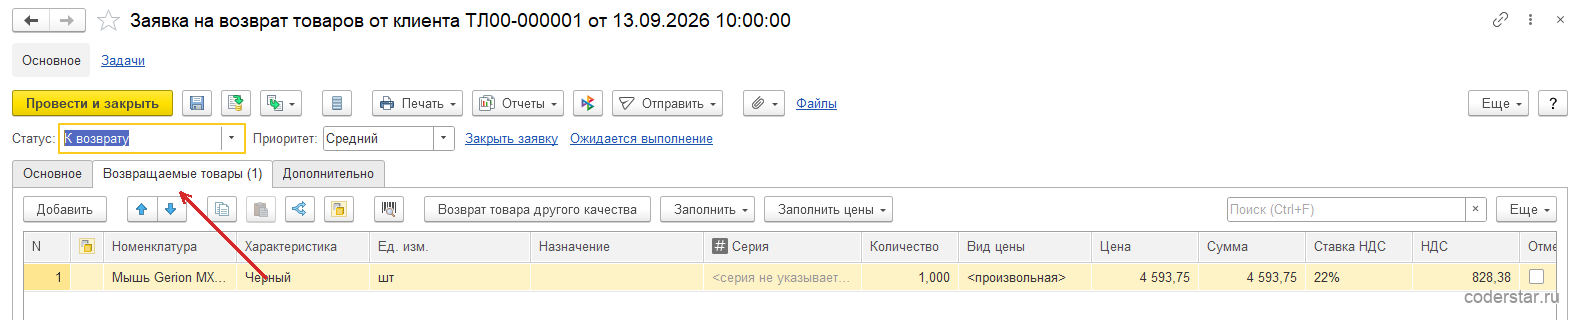
Вторая товарная закладка, «Заменяющие товары», появляется только при способе компенсации «Заменить товары». В нашей заявке выбран возврат денег, и состав закладок короткий: «Основное», «Возвращаемые товары», «Дополнительно».
Проведенная заявка попадает в регистр «Распоряжения на отгрузку и возврат» с показателями «Заявлено на возврат» и «К оформлению по возвратам»: с этого момента возврат ждут.
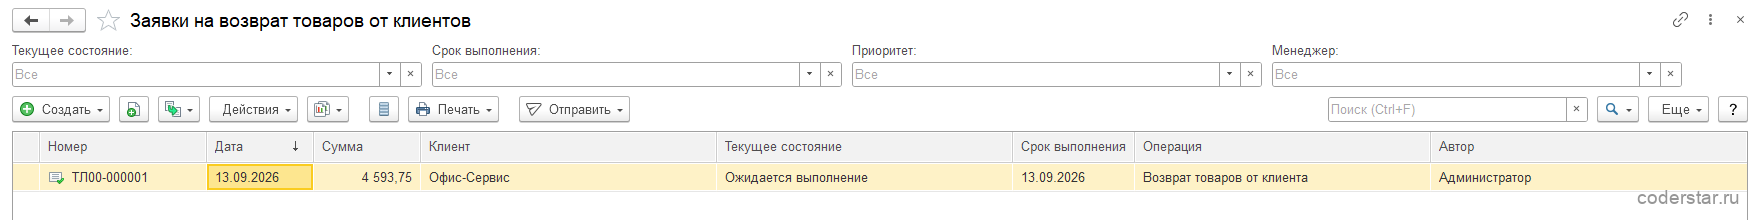
Когда клиент привозит товар, возврат вводят на основании заявки. В шапке появляется ссылка на нее, объектом расчетов становится сама заявка.
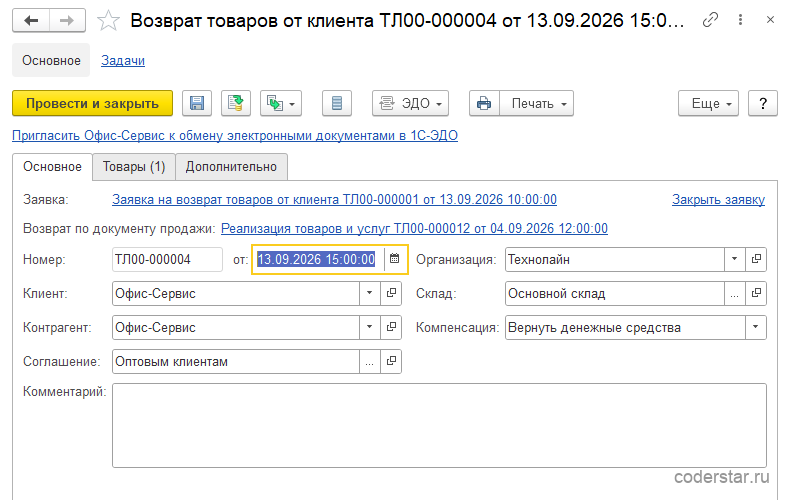
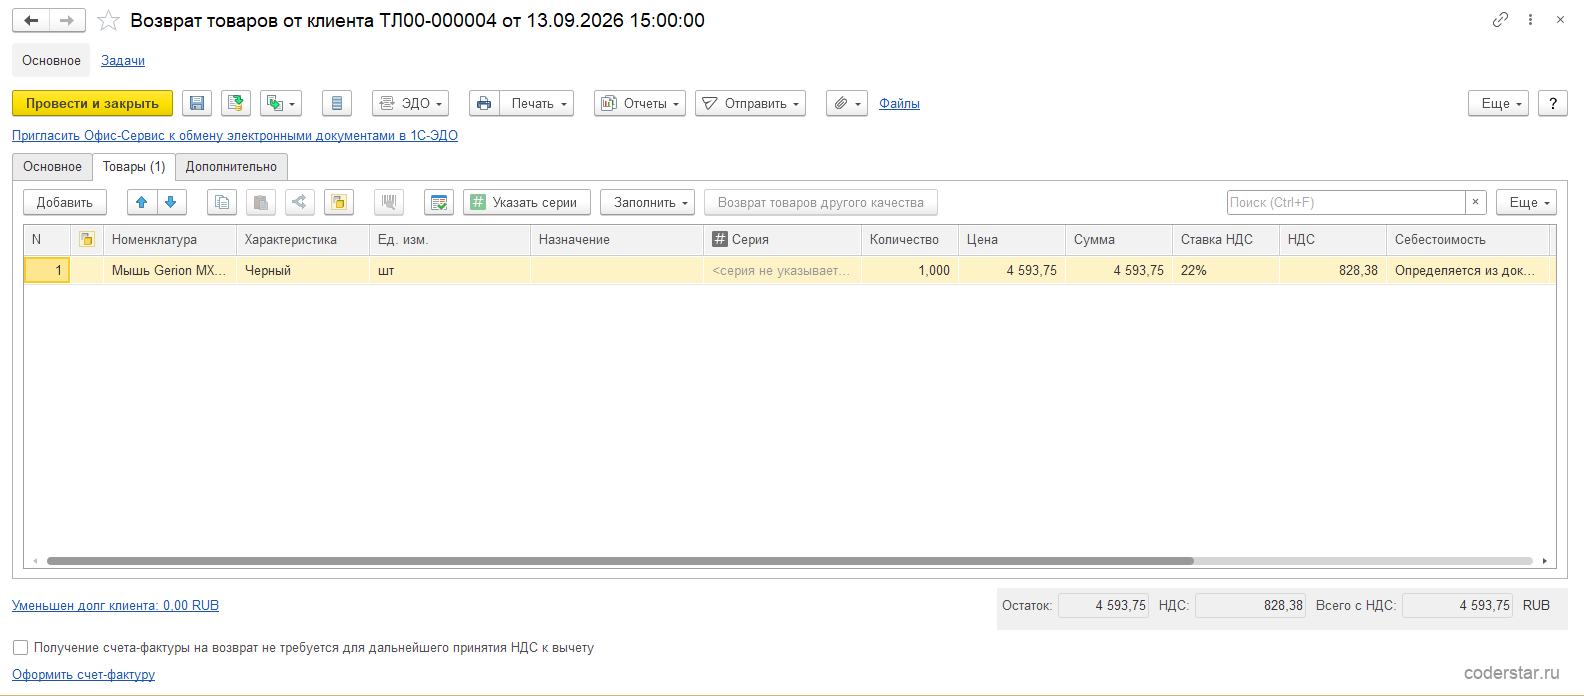
После проведения возврата статус заявки остается «К возврату»: в «Выполнена» его переводят руками.
Что проверить после проведения
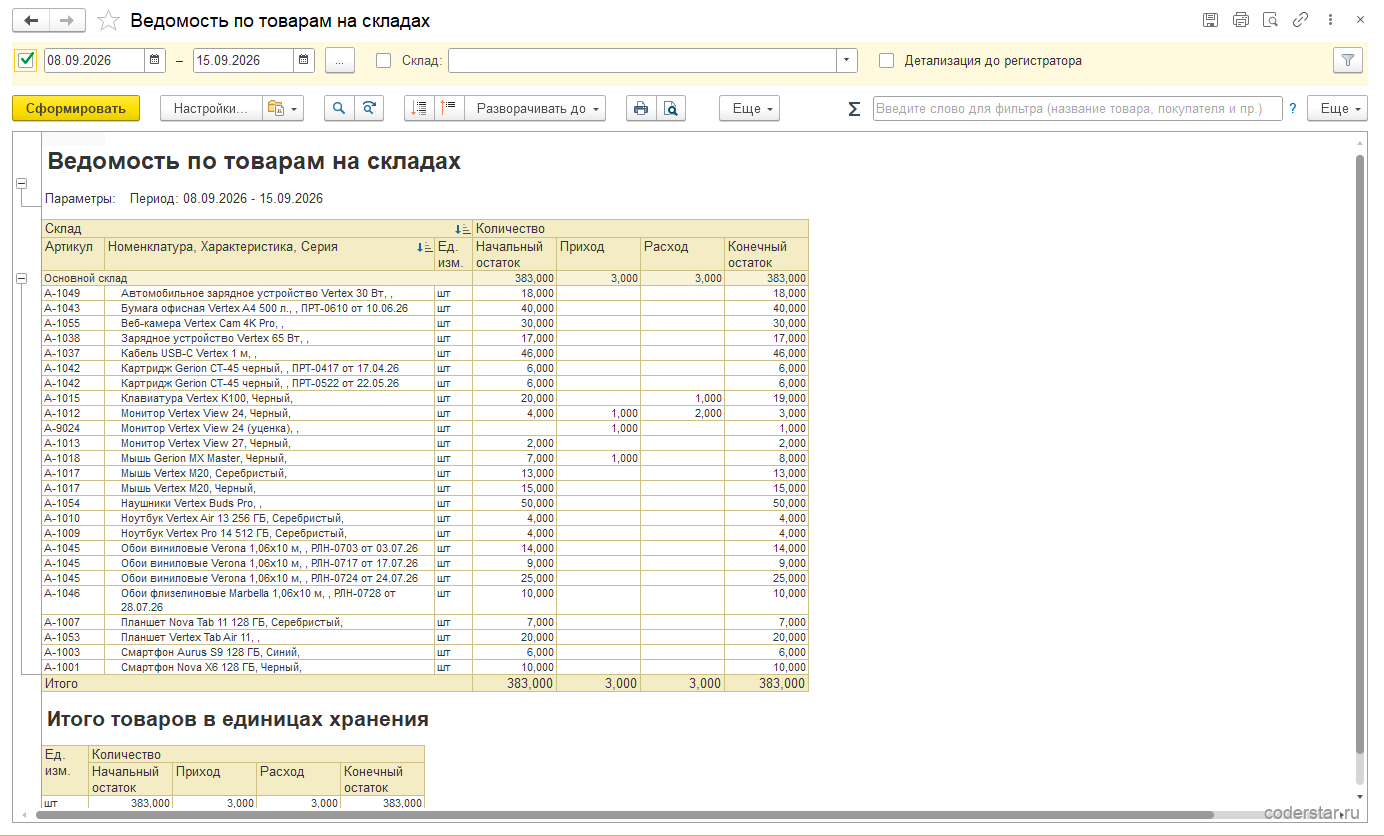
Первое — склад. Отчет «Ведомость по товарам на складах» за период документов показывает приход по каждому возврату.
Второе — расчеты с клиентом. Отчет «Задолженность клиентов» покажет, что стало с долгом после возврата: при компенсации деньгами долг по реализации уменьшился, при компенсации авансом — появился аванс.
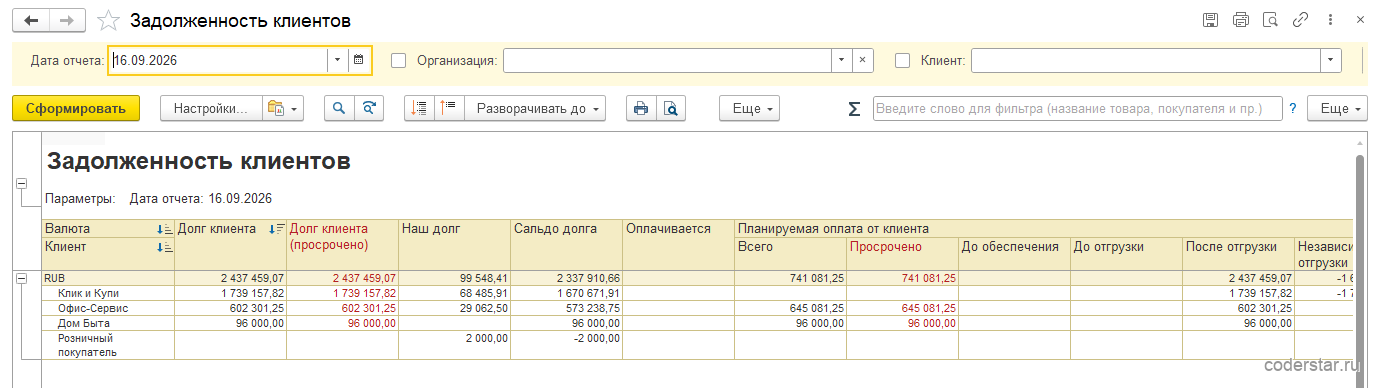
Третье — печатная форма. У документа есть макет «Возврат от клиента», а счет-фактуру на возврат выписывает уже клиент, если он на общей системе налогообложения.
В каком порядке оформлять
- Договоренность с клиентом — заявка на возврат (если заявки включены).
- Приемка товара — возврат товаров от клиента, введенный на основании реализации или заявки.
- Уценка, если товар поврежден: карточка уцененной номенклатуры и запись в регистре «Товары другого качества» — до ввода возврата, а не после.
- Проверка остатков и расчетов отчетами.
- Возврат денег клиенту — отдельным платежным документом, в котором возврат товаров указывают основанием.
Повторите у себя
- Включите флажок «Заявки на возврат»: «НСИ и администрирование» → «Продажи», группа «Заказы клиентов».
- Проведите реализацию на две строки и введите на ее основании возврат товаров от клиента, удалив одну строку — получится частичный возврат.
- Задайте в шапке способ компенсации «Вернуть денежные средства» и проведите документ.
- Посмотрите движения командой «Отчеты» → «Движения документа»: убедитесь, что есть приход по регистру «Товары на складах» и расход по регистру «Расчеты с клиентами».
- Создайте возврат из списка, без основания, и попробуйте записать его сразу — разберитесь с валютой, налогообложением и количеством упаковок.
- Щелкните по колонке «Себестоимость» в строке товара и выберите «Из документа продажи», указав реализацию.
- Проведите документ и сравните движения с первым возвратом: приход по складу у него другой.
- Включите флажок «Качество товаров»: «НСИ и администрирование» → «Номенклатура», группа «Разрезы учета». Заведите карточку уцененного товара и запись в регистре «Товары другого качества».
- Оформите возврат с заполненной группой колонок «Возвращается товар другого качества» — на склад придет уцененная позиция.
- Оформите заявку на возврат, убедитесь, что она встала в статус «К возврату», введите на ее основании возврат и посмотрите регистр «Распоряжения на отгрузку и возврат».
Грабли
⚠️ Возврат без основания может не попасть на склад
Документ проводится, сумма считается, а остаток товара не меняется. Причина — несовпадение склада и вида запасов отгрузки со складом и видом запасов возврата: строка обрабатывается как поступление на другой склад и ложится в регистр «Товары к поступлению», под приходный ордер. Проверять надо не сумму документа, а остаток товара в ведомости по складам.
⚠️ Способов определения себестоимости четыре, а не три
Кроме «Из текущего документа», «Из документа продажи» и «Вручную» есть «Из документа передачи» — для товаров, ушедших на комиссию или ответственное хранение. Способ задается по каждой строке отдельно, и для разных строк одного документа он может быть разным.
⚠️ Кнопки «создать товар другого качества» в документе нет
Связь исходной и уцененной карточек заводят записью регистра сведений «Товары другого качества» до ввода возврата. Пока записи нет, выбирать в строке возврата нечего: список товаров другого качества ограничен именно этим регистром.
ℹ️ У возврата товаров от клиента нет статуса
Реквизита «Статус» у документа нет вовсе — работа с ним заканчивается проведением. Статусы есть только у заявки на возврат, и после оформления возврата ее статус не меняется сам: «Выполнена» ставится руками.
ℹ️ Выручка сторнируется по исходному товару
При возврате порчи на склад приходуется уцененная карточка, а минус в регистре «Выручка и себестоимость продаж» пишется по той номенклатуре, которая продавалась. Отчеты по продажам поэтому сходятся с исходной реализацией, а складские — с уцененной позицией.
Что дальше
Возврат от клиента — зеркало документов закупки: то же самое со стороны поставщика оформляется документами из урока Возврат поставщику и корректировка. Если же товар не возвращают, а пересматривают условия сделки, нужна Корректировка реализации из прошлого урока. Исходная отгрузка разобрана в уроке Реализация товаров и услуг, а распоряжение на нее — в уроке Заказы клиента. Следующий урок: Сделки с клиентами.
