Агентские услуги
В УТ 11 агентская схема применяется и к услугам. Компания может оформить услугу для внешнего принципала, купить услугу по его поручению или провести расчеты между собственными организациями. Во всех случаях программа отделяет деньги принципала от собственного вознаграждения агента. Урок проверен в «Управлении торговлей» 11.5.27.47 на платформе 8.5.1.1343. Юридический договор, правила НДС и обмен с бухгалтерией определяет учетная политика организации; здесь разбираем, как эти операции отражаются в УТ.
Что относится к агентским услугам
В обычной продаже компания продает собственную услугу: вся сумма реализации становится ее выручкой. В агентской схеме исполнитель или поставщик услуги может быть другим лицом — принципалом. Агент получает деньги от клиента, отчитывается принципалу и оставляет себе только согласованное вознаграждение. Поэтому нельзя заменять такую операцию обычной услугой без заполненного принципала: отчет и расчеты с ним не появятся.
В УТ есть три контура. Продажа агентских услуг применяется, когда агент продает клиенту услугу внешнего принципала. Оказание агентских услуг при закупке применяется, когда агент оформляет закупку для принципала. Если агент и принципал входят в одну компанию, используется отдельный документ Отчет по комиссии между организациями. Не смешивайте эти сценарии с уроками о приеме и передаче товаров на комиссию: там предметом операции служат запасы, а здесь — услуга и расчеты по ней.
Включаем функционал и готовим номенклатуру
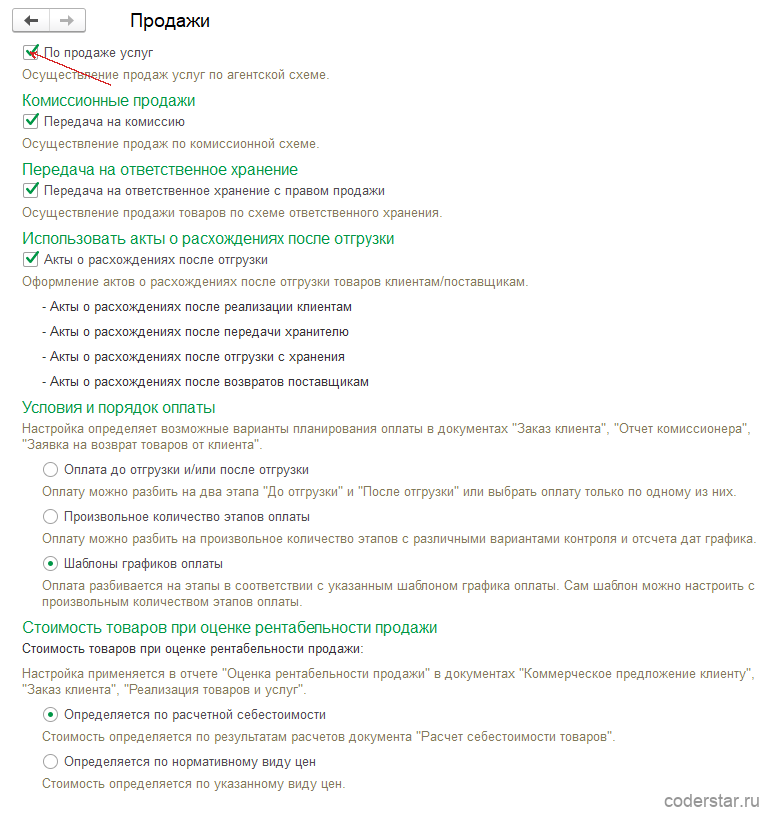
Откройте НСИ и администрирование → Настройка НСИ и разделов. В настройках продаж включается флажок Использовать продажу агентских услуг, в настройках закупок — Использовать оказание агентских услуг при закупке. Для внешнего принципала также должны быть включены договоры и соглашения с партнерами: именно в них программа хранит условия расчетов, валюту, ставку НДС и способ расчета вознаграждения.
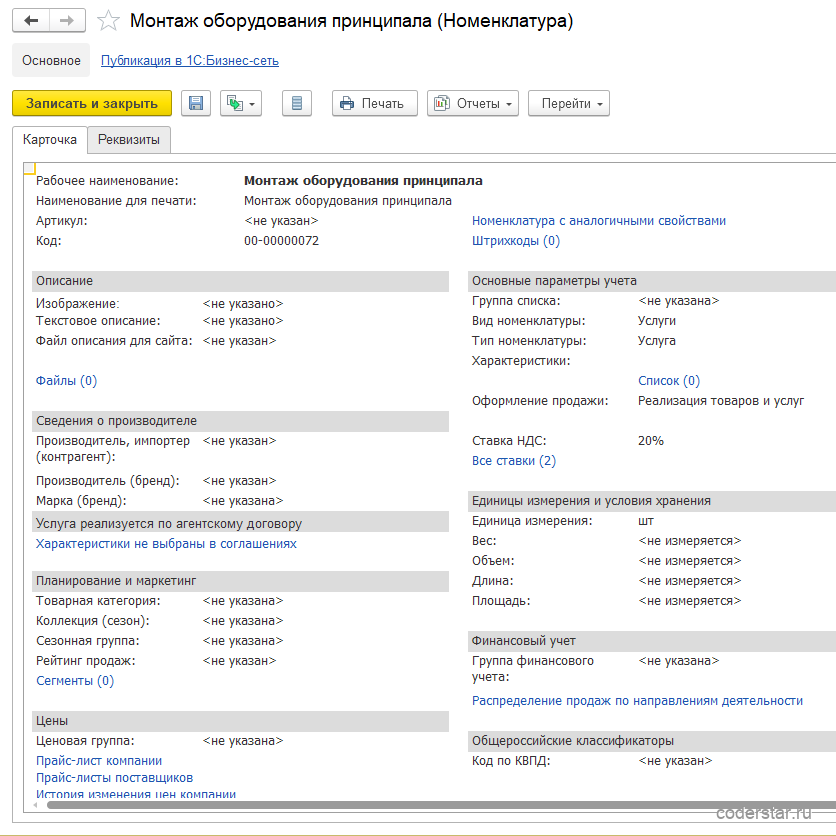
Далее создают вид номенклатуры с типом Услуга. Реквизит Оформление продажи в виде и карточке определяет печатную форму продажи: реализацию или акт. Агентскую схему он не включает. В карточке агентской услуги выберите особенность учета Выполняется партнером. После этого заполните поле Принципал — поставщика, которому агент будет отчитываться, и его контрагента. Если у принципала несколько контрагентов, проверьте выбор также в соглашении и документе: партнер отвечает за коммерческие условия, контрагент — за реквизиты расчетов и первичные документы.
Для собственного вознаграждения нужна отдельная номенклатурная позиция с типом Услуга, например «Комиссионное вознаграждение». Ее не добавляют в продажу клиенту вручную: она используется в отчете комитенту при расчете комиссии.
Продажа услуги внешнего принципала
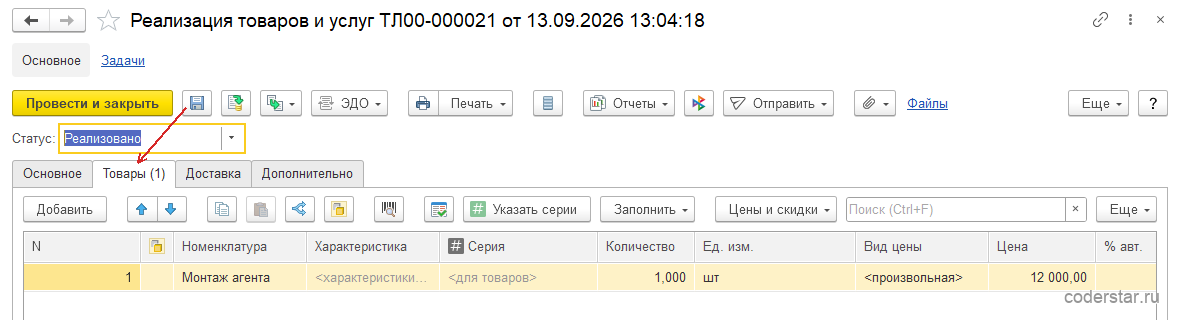
Продажу оформляют документом Реализация товаров и услуг или актом выполненных работ — выбор зависит от принятой схемы оформления и соглашения с клиентом. В шапке укажите организацию-агента, клиента, соглашение, контрагента и валюту. На вкладке с товарами добавьте агентскую услугу, количество и цену продажи клиенту. Документ фиксирует обязательство перед клиентом, но не заменяет отчет принципалу.
После оплаты от клиента оформите приходный кассовый ордер или поступление безналичных денежных средств. Оплату важно связать с объектом расчетов, иначе программа не сможет корректно показать долг клиента и сумму, доступную для отчета.
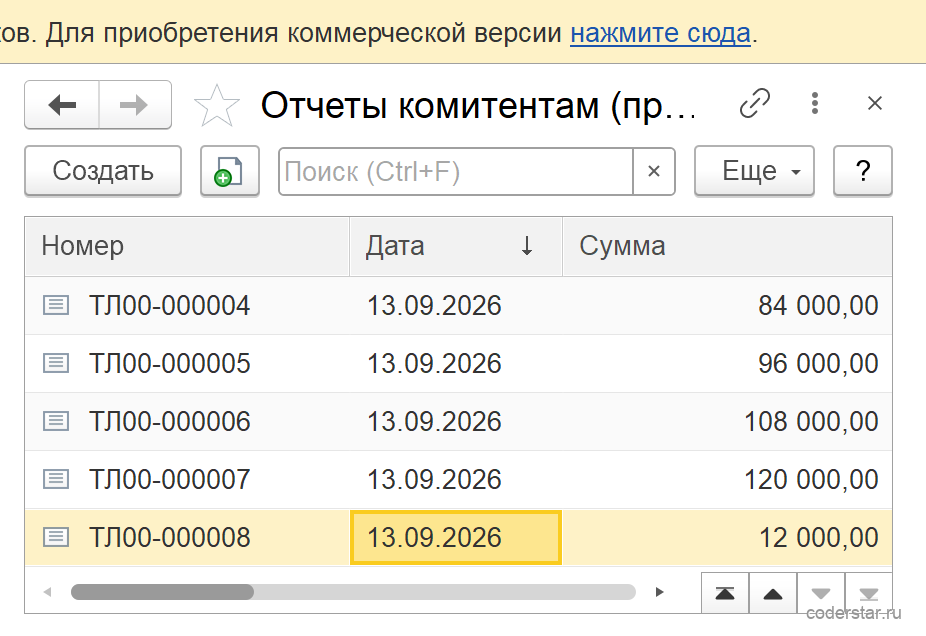
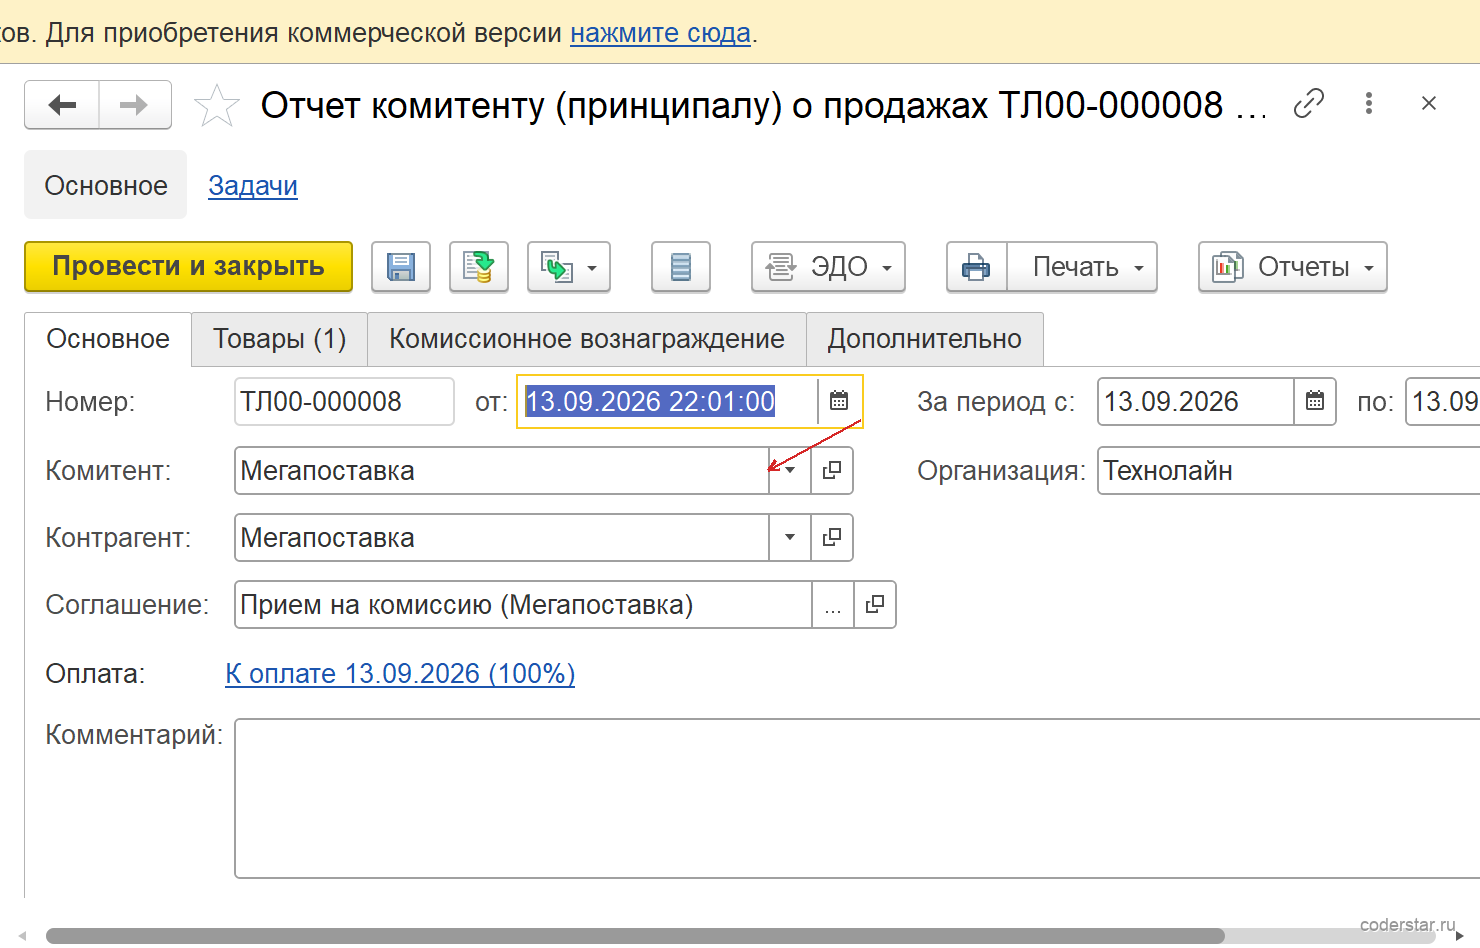
Следующий документ — Отчет комитенту о продажах. Поле контрагента в шапке подписано Комитент. Это то же лицо, которое в карточке номенклатуры и в этом уроке названо принципалом: типовая конфигурация сохранила более узкий термин в названии документа и подписи поля. Документ удобнее создавать из рабочего места отчетов комитентам: там видны распоряжения на оформление, а не только проведенные отчеты. В шапке проверьте организацию, принципала, соглашение, договор, период и валюту. На вкладке «Товары» должны быть услуги и суммы продаж. Если строки не появились автоматически, прежде всего проверьте оформление продажи, принципала в карточке номенклатуры, соглашение и связь документа с расчетами; не вводите отчетную сумму наугад.
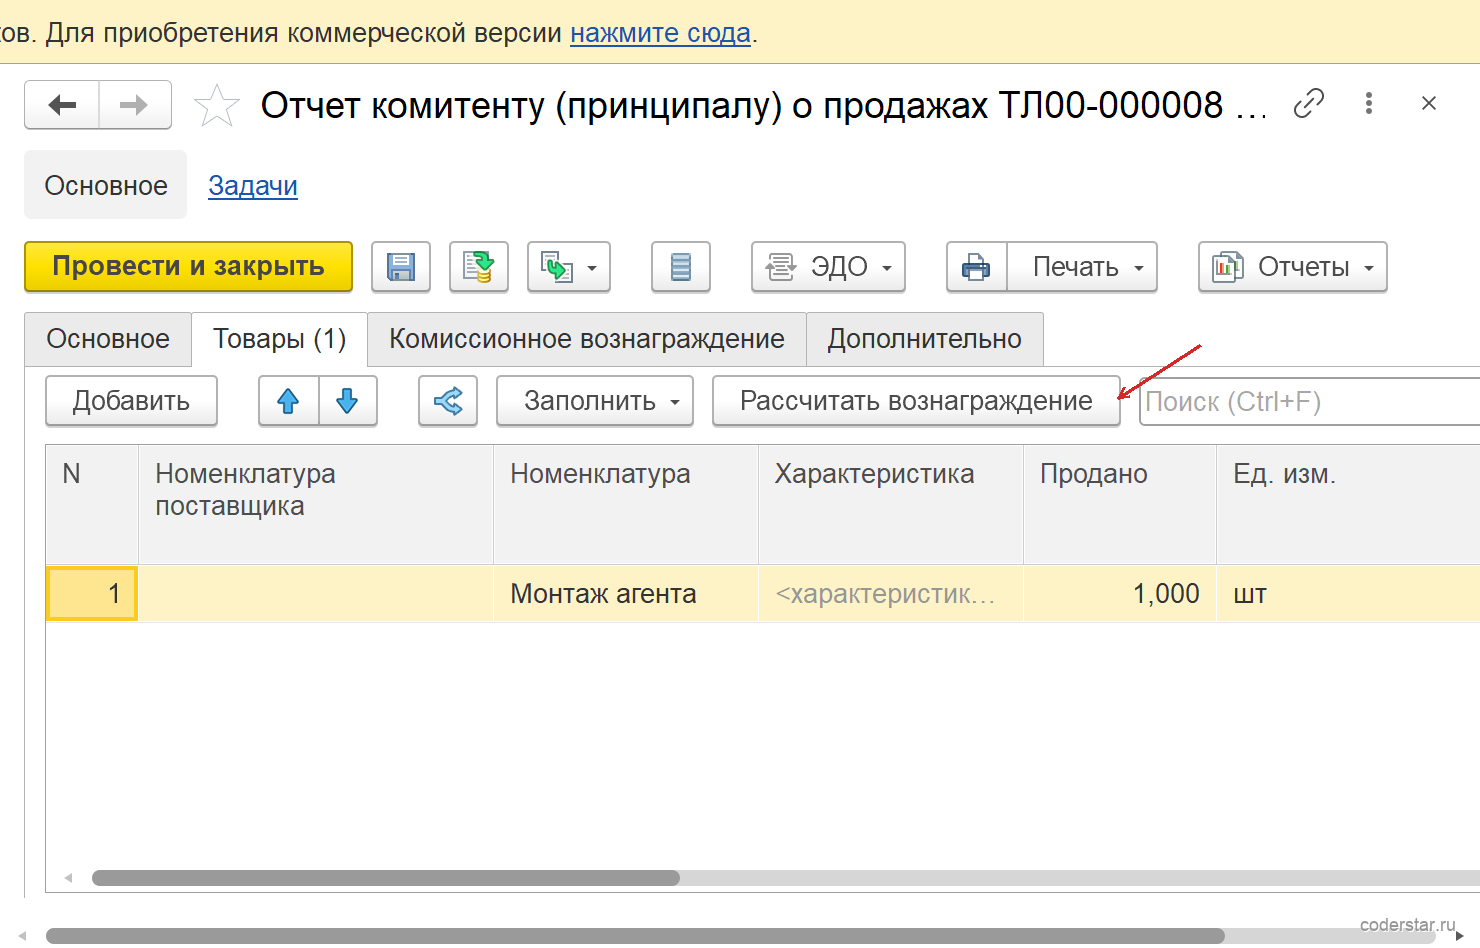
На странице комиссионного вознаграждения выберите способ расчета. В УТ предусмотрены процент от суммы продажи, процент от разницы между продажей и суммой принципала, произвольная сумма и вариант без автоматического расчета. Укажите процент, услугу вознаграждения, ставку НДС и при необходимости флажок Удержать вознаграждение. После команды расчета проверьте сумму в строках и в шапке: она должна быть частью суммы отчета, а не дополнительным платежом клиента.
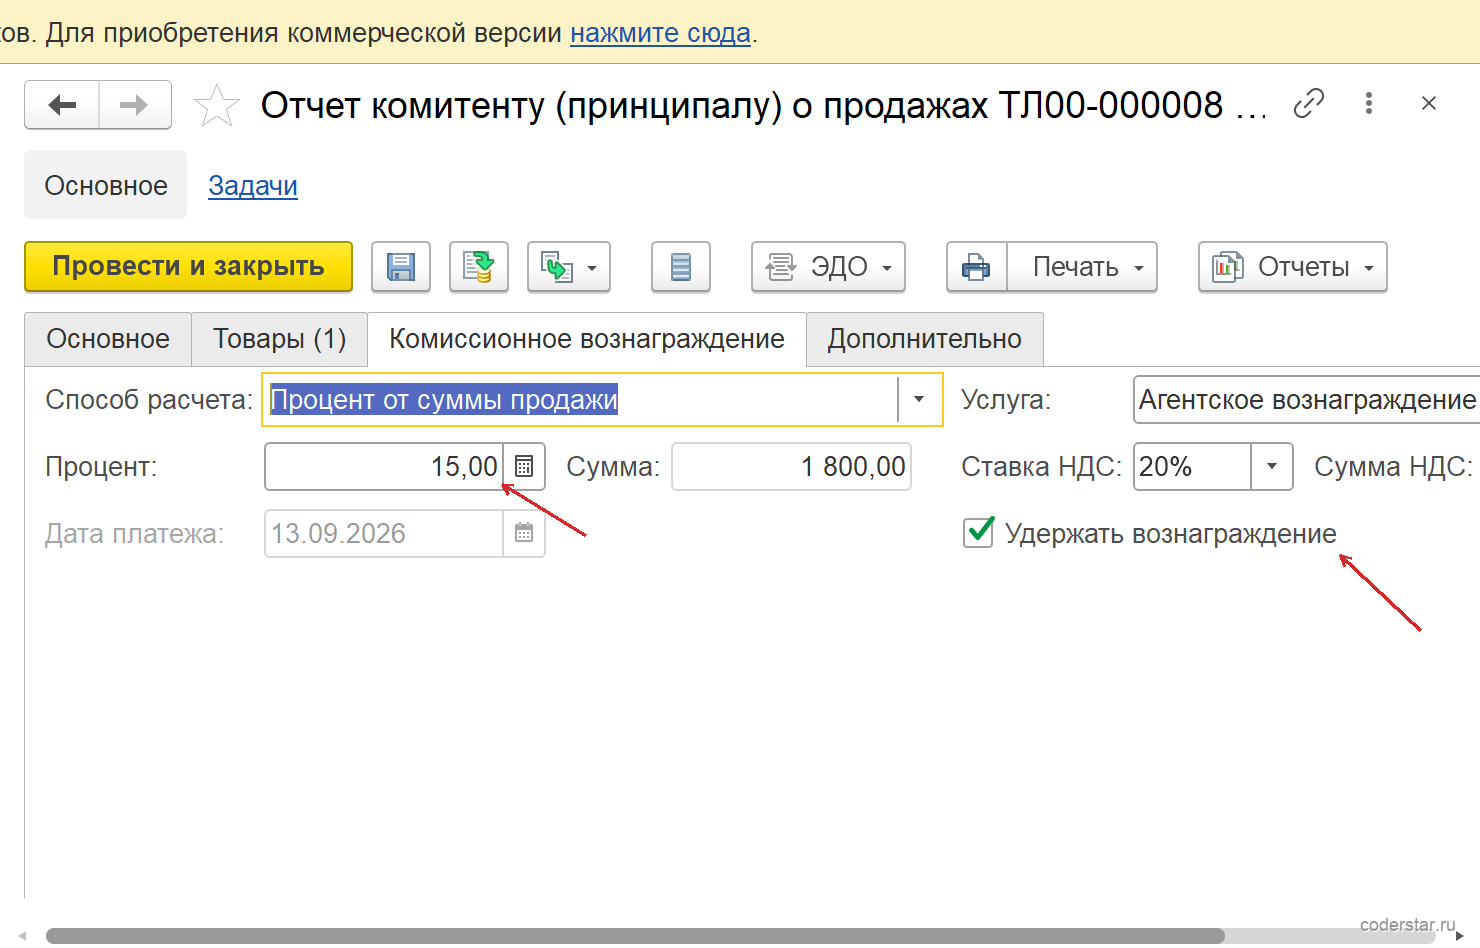
Если вознаграждение удерживается, агент перечисляет принципалу сумму продажи за вычетом комиссии. Если не удерживается, сумма вознаграждения оформляется отдельным расчетом. Дату, форму платежа, банковский счет или кассу задают в отчете и платежном документе. Перед проведением убедитесь, что данные взаиморасчетов заполнены: именно они связывают оплату клиента, долг перед принципалом и собственную услугу агента.
Агентская услуга при закупке
Второй контур начинается с включенной опции Использовать оказание агентских услуг при закупке. Он нужен, когда агент организует приобретение для принципала. Вместо отчета о продажах используется документ Отчет комитенту (принципалу) о закупках. В нем проверьте:
- принципала, соглашение и период;
- товары или услуги и сумму документа;
- способ и процент вознаграждения, услугу комиссии;
- реквизиты платежа.
Логика та же: сначала оформляется хозяйственная операция по условиям соглашения, затем отчет принципалу, затем расчеты. Отличие в направлении процесса: отчет подтверждает расходы или приобретения, сделанные по поручению принципала. Не подменяйте его обычным поступлением услуг на собственную организацию — в этом случае затраты и расчеты попадут в собственный учет, а не в агентский контур.
Сначала оформляется закупка под принципала. В документе Приобретение товаров и услуг в строке товара выберите назначение Поставка под принципала. В документе указан полученный счет-фактура № СФ-54-001.
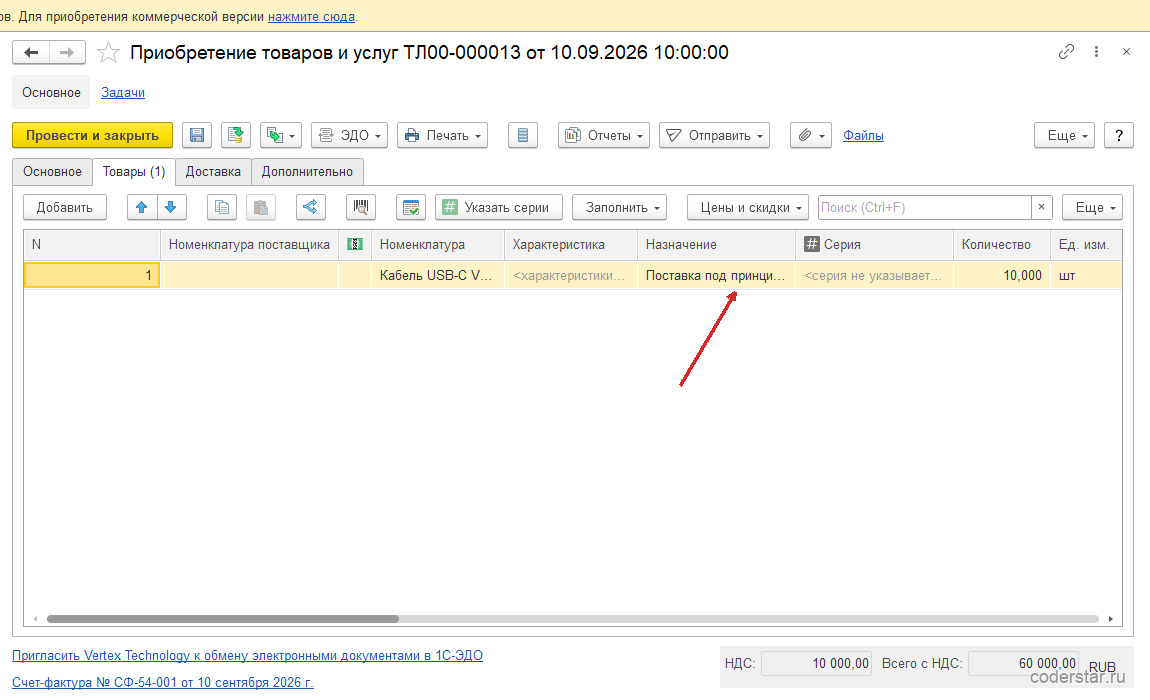
Перед оформлением проверьте в соглашении, кто оплачивает приобретение и когда принципал возмещает агенту расходы. Эти условия влияют на график платежей, но не отменяют отчет: даже если агент сразу оплатил поставщику своими деньгами, принципал должен получить расшифровку того, что и на какую сумму было приобретено. В отчете не смешивайте сумму закупки и комиссию. Сумма закупки относится к расчетам с принципалом, а вознаграждение — к выручке агента.
Если по поручению приобреталось несколько услуг или товаров, не сворачивайте их в одну общую строку без причины. В строках отчета легче сверить документ-основание, количество, цену и сумму принципала. Это также помогает при частичной оплате, возврате или спорной позиции: корректируется конкретная строка, а не вся агентская операция.
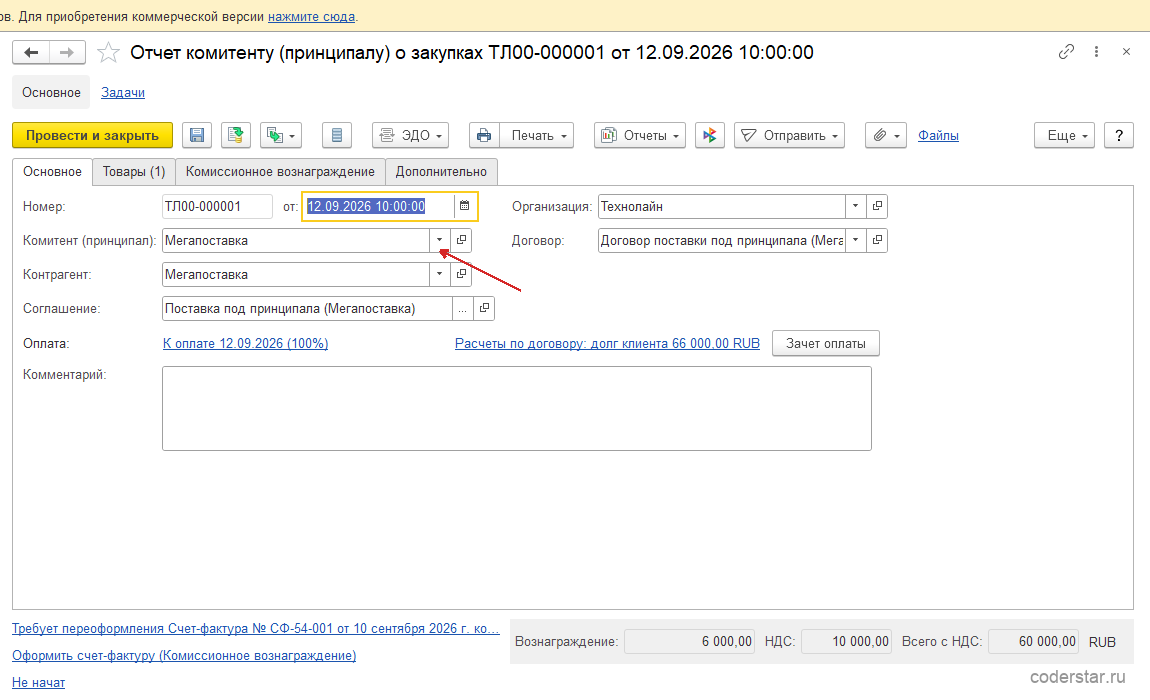
Так выглядит отчет по закупке, оформленной выше. На вкладке Основное указаны комитент (принципал) Мегапоставка, организация Технолайн, договор «Договор поставки под принципала» и соглашение «Поставка под принципала (Мегапоставка)»; оплата задана как «К оплате 12.09.2026 (100%)».
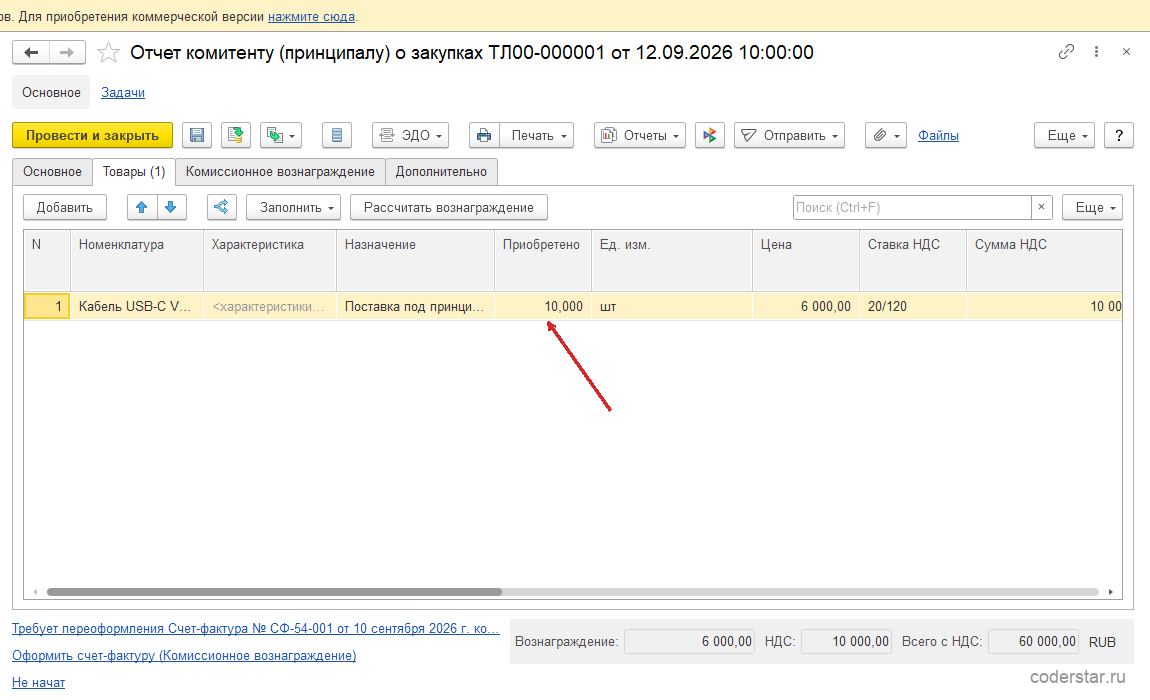
На вкладке Товары отражена строка «Кабель USB-C Vertex» с назначением «Поставка под принципала»: приобретено 10 штук по цене 6 000, ставка НДС 20/120. Вознаграждение считает кнопка Рассчитать вознаграждение.
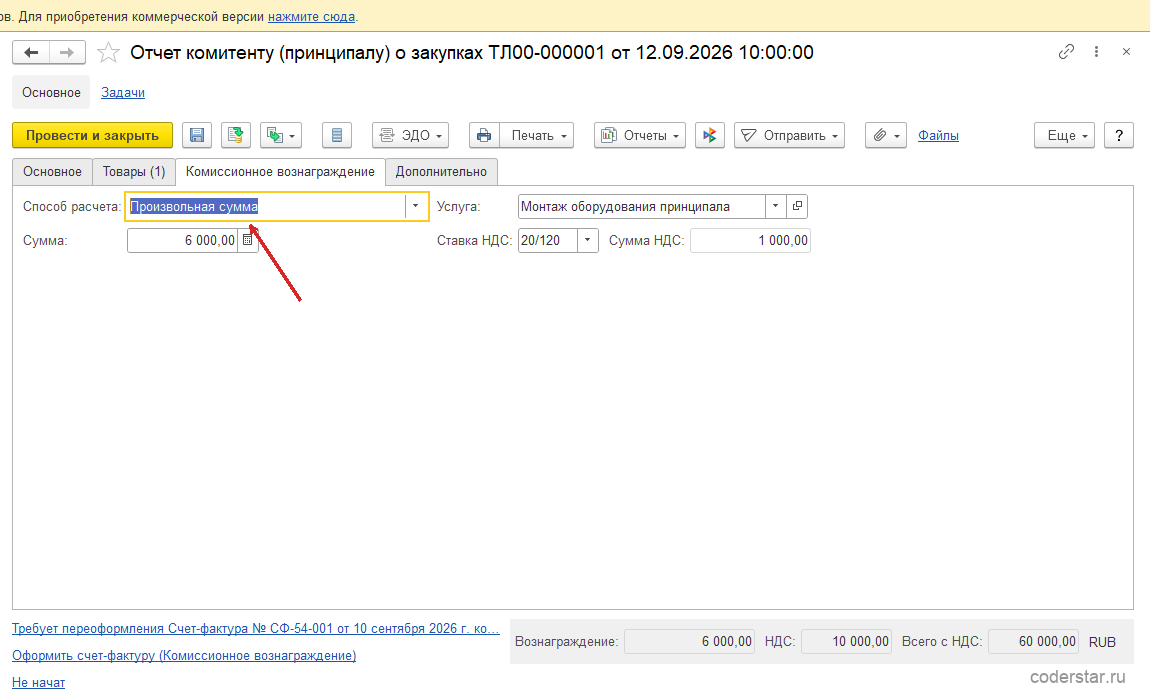
На странице вознаграждения выбран способ расчета «Произвольная сумма»: сумма 6 000,00, услуга «Монтаж оборудования принципала», ставка НДС 20/120, НДС 1 000,00.
Собственные организации: отчет по комиссии
Если и агент, и принципал — собственные организации компании, используйте не внешний отчет комитенту, а Отчет по комиссии между организациями. В нем отдельно указываются комитент и комиссионер. Проверьте в документе:
- период и валюту;
- товары или услуги;
- способ и процент вознаграждения, НДС и удержание;
- дату платежа.
Этот контур особенно важен для группы компаний. Продажу клиенту оформляет организация-агент, но услуга принадлежит организации-принципалу. Отчет фиксирует внутренний расчет между ними — не заменяйте его ручной бухгалтерской операцией. Для списания предусмотрен отдельный отчет по комиссии между организациями о списании — используйте его при подтвержденной порче, недостаче или иной причине, а не корректируйте продажу задним числом.
Перед началом такого сценария согласуйте, какая организация выступает перед клиентом. В отчете комитентом будет организация, которой принадлежит экономический результат услуги, а комиссионером — организация, оформившая продажу и расчеты с клиентом. Эта пара должна совпадать с настройкой номенклатуры и исходным документом. Если поменять организации только в отчете, программа не сможет корректно связать его с продажей.
Внутренний отчет полезен и для контроля периода. Руководитель видит выручку, поступившую через организацию-агента, а бухгалтер получает основание для отражения вознаграждения и расчетов между организациями. Не ждите конца квартала: формируйте отчеты с периодичностью, закрепленной в договоренностях группы. Тогда неоплаченные продажи и неоформленные комиссии не накапливаются в одном общем остатке.
Как рассчитывается вознаграждение
Способ расчета выбирается из условий соглашения и переносится в отчет. Процент от суммы продажи подходит, когда агент получает фиксированную долю от платежа клиента. Процент от разницы между продажей и суммой принципала применяют, когда принципал заранее задает свою цену или сумму. Произвольная сумма подходит для разовой услуги с согласованной комиссией. Вариант без расчета используют, когда вознаграждение оформляют по другой договоренности; тогда УТ не заполнит его автоматически.
После нажатия расчета сверяйте три величины: сумму продажи или закупки, сумму принципала и сумму вознаграждения. При удержании комиссия уменьшает долг перед принципалом. Если удержания нет, агент остается должен принципалу полную сумму операции, а принципал отдельно оплачивает вознаграждение. Этот выбор влияет на платежи, поэтому менять его после проведения отчета без пересчета опасно.
Ставка НДС вознаграждения относится к услуге агента, а не к сумме принципала. Ее нельзя подменять ставкой исходной услуги автоматически: обе ставки проверяют по настройкам организации и условиям операции. В отчете также доступны форма оплаты, касса или банковский счет и дата платежа. Эти реквизиты нужны, чтобы программа правильно заполнила взаиморасчеты и помогла создать связанный платежный документ.
Контроль, счета-фактуры и частые ошибки
Как выбрать документ
Документ выбирают по роли компании в операции, а не по названию услуги. Если она продала клиенту услугу внешнего принципала, оформляют отчет комитенту о продажах. Если она организовала приобретение по поручению принципала, используют отчет комитенту о закупках. Если обе стороны — организации одной компании, нужен отчет по комиссии между организациями. При выбытии услуги или связанной позиции по подтвержденной причине выбирают соответствующий отчет о списании. Это правило избавляет от самой частой путаницы: похожие формы содержат одинаковые поля комиссии, но ведут разные расчеты.
Документ продажи, оплаты и отчет образуют одну цепочку. Реализация еще не завершает цепочку: до проведения отчета не зафиксированы сумма принципала и собственное вознаграждение, а без платежа не закрыт расчет. Если продажа отменена до отчета, корректируйте ее штатным документом возврата или отменой проведения. Если отчет уже проведен, сначала разберитесь со связанными оплатами и расчетами, затем исправляйте документы в обратной последовательности.
В агентском механизме есть документы НДС: счет-фактура выданная комиссионеру (агенту), счет-фактура полученная от комитента (принципала), а в предусмотренных законом случаях — счета-фактуры налогового агента. Их необходимость зависит от роли организации и налогового режима, поэтому перед созданием сверяйтесь с учетной политикой и первичными документами.
Контроль начинайте с отчета: сумма продаж или закупок, сумма вознаграждения, НДС и сумма к перечислению должны сходиться с платежами и расшифровками взаиморасчетов. Затем проверьте, что отчет проведен, период закрыт корректно, а принципал, соглашение и договор совпадают с исходной операцией. Основные ошибки — забытый принципал в карточке услуги, собственная услуга вместо агентской, ручная строка вознаграждения в реализации, несвязанная оплата и неверный контур внешней либо внутренней комиссии.
Полезно проверять процесс в одном и том же порядке. Сначала откройте исходную реализацию или закупку и убедитесь, что в ней выбраны нужные организация, партнер, соглашение и услуга. Затем откройте отчет: строки должны соответствовать операции, а условия вознаграждения — договоренности с принципалом. После проведения отчета откройте связанные платежные документы и убедитесь, что сумма перечисления не содержит удержанную комиссию. Последним шагом проверьте взаиморасчеты по партнеру или организации. Такой порядок позволяет найти ошибку в источнике, а не исправлять итоговую сумму вручную.
Отчет о списании используют только тогда, когда сам факт списания подтвержден первичным документом и причина соответствует хозяйственной ситуации. Он не предназначен для исправления ошибки в цене, соглашении или партнере. Если ошибочно выбрана услуга либо принципал, безопаснее отменить неправильный документ, исправить исходные реквизиты и заново сформировать отчет. Ручная корректировка сумм в проведенном отчете часто оставляет несогласованные расшифровки расчетов.
Повторите у себя
- Включите продажу агентских услуг и, если она нужна, опцию оказания агентских услуг при закупке.
- Проверьте соглашение с принципалом: валюту, порядок расчетов, способ расчета комиссии и условие удержания.
- Создайте агентскую услугу, укажите в ее карточке принципала и не используйте ее как собственную услугу агента.
- Оформите продажу или закупку, затем связанную оплату.
- Из рабочего места отчетов создайте нужный отчет комитенту, заполните период, строки, услугу и ставку вознаграждения.
- Рассчитайте комиссию, проведите отчет, оформите платеж и проверьте взаиморасчеты.
Грабли
Отчет пустой. Проверьте особенность учета Выполняется партнером у номенклатуры, принципала, соглашение и проведение исходного документа. Отчет не подбирает обычную собственную услугу только потому, что в названии есть слово «агентская».
К перечислению попадает вся сумма клиентской оплаты. Проверьте способ расчета вознаграждения, процент, услугу комиссии и флажок удержания. Комиссия должна быть рассчитана в отчете, а не добавлена отдельной строкой в реализацию.
Расчеты между своими организациями оформлены внешним отчетом. Используйте Отчет по комиссии между организациями: в нем отдельно указываются комитент и комиссионер, поэтому внутренние расчеты не смешиваются с расчетами внешнего партнера.
Списание исправляет ошибку ввода. Отчет о списании отражает реальную хозяйственную причину. Ошибку в исходной услуге, принципале или соглашении исправляйте в исходных документах и повторном формировании отчета.
После выполнения сценария сравните остаток расчетов до и после удержания вознаграждения. Смежные темы курса: услуги и работы, прием товаров на комиссию и передача на комиссию.
Для регулярной работы назначьте ответственного за сверку отчетов до закрытия периода. Он сопоставляет продажи, платежи клиентов, сумму к перечислению принципалу и начисленное вознаграждение. Такая сверка особенно важна при нескольких принципалах: одинаковые услуги внешне похожи, но их расчеты и условия договора нельзя объединять.
